LC 236/2026: as principais inovações introduzidas no Código Tributário Nacional
Fale Conosco LC 236/2026: as principais inovações introduzidas no Código Tributário Nacional A Lei Complementar nº 236/2026 promoveu relevantes atualizações no Código Tributário Nacional. Além de incorporar entendimentos consolidados pela jurisprudência e sistematizar regras antes dispersas na legislação, a nova lei introduziu mudanças importantes em matéria de penalidades, conformidade tributária, solução de controvérsias, cobrança do […]
Possível integração da jurisprudência ao CTN
Fale Conosco Possível integração da jurisprudência ao CTN A recente reforma do Código Tributário Nacional traz inovações importantes. Mas há outro movimento, talvez menos evidente, que também merece atenção: a incorporação ao CTN de soluções que foram construídas e amadurecidas, ao longo dos anos, pela jurisprudência do STF e do STJ e pelo contencioso administrativo. […]
Fundo Orçamentário Temporário (FOT/RJ): Alerj derruba vetos e restabelece regras setoriais importantes.
Quem somos Áreas de Atuação Como Atuamos Nossos Sócios Contato X Fale Conosco Fundo Orçamentário Temporário (FOT/RJ): Alerj derruba vetos e restabelece regras setoriais importantes. A Assembleia Legislativa do Estado do Rio de Janeiro rejeitou, por unanimidade, os vetos apostos pelo Governador à Lei Estadual nº 11.071/2025 – a lei que reformulou as regras do […]
Redução de custo é receita?
Quem somos Áreas de Atuação Como Atuamos Nossos Sócios Contato X Fale Conosco Redução de custo é receita? A resposta a esta questão poderá produzir efeitos relevantes para todo o setor varejista. O STJ deverá definir, sob o rito dos recursos repetitivos, se descontos e bonificações concedidos por fornecedores aos varejistas integram a base de […]
ICMS – Produtos Intermediários – Crédito – Tema 1465 de repercussão geral:
Quem somos Áreas de Atuação Como Atuamos Nossos Sócios Contato X Fale Conosco Tema 1465 de repercussão geral: creditamento do ICMS relativo às mercadorias intermediárias utilizadas no processo produtivo. Há um paradoxo que a legislação do ICMS carrega desde sempre e que a doutrina nunca dissolveu: um imposto não cumulativo que tributa toda a cadeia […]
Fundo Orçamentário Temporário (FOT/RJ): Alerj derruba vetos e restabelece regras setoriais importantes.
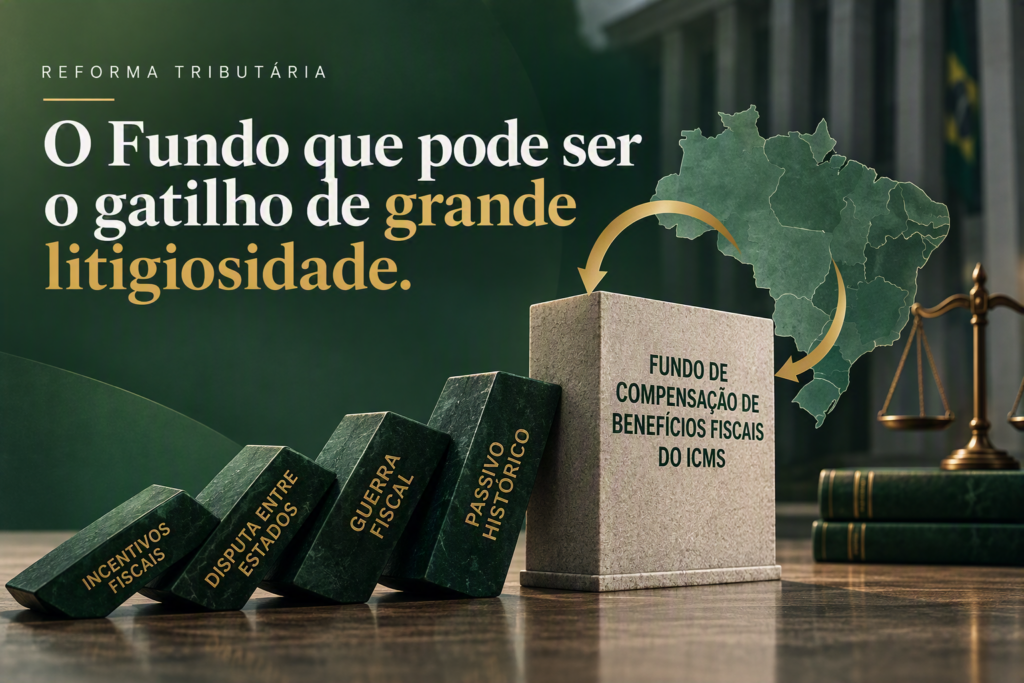
Quem somos Áreas de Atuação Como Atuamos Nossos Sócios Contato X Fale Conosco Reforma Tributária – O Fundo que pode ser o gatilho de grande litigiosidade. A relação entre o novo Fundo de Compensação de Benefícios Fiscais do ICMS e chamada Guerra Fiscal não é analógica, é histórica e direta: o Fundo existe especificamente para […]
Não é pecado, tampouco prioridade
Quem somos Áreas de Atuação Como Atuamos Nossos Sócios Contato X Fale Conosco Não é pecado, tampouco prioridade. A energia elétrica (residencial, comercial, industrial) é historicamente tratada, para fins de ICMS, como se fosse bem supérfluo – na mesma categoria de cigarro e bebida alcoólica -, e por isso sujeita a alíquotas de ICMS bem […]
PL 8.085/26 e o PLC 61/26: devedor contumaz e transação.
Quem somos Áreas de Atuação Como Atuamos Nossos Sócios Contato X Fale Conosco PL 8.085/26 e o PLC 61/26: devedor contumaz e transação. Em 11 de agosto, foram encaminhados à Alerj, em regime de urgência, o PL 8.085/26 e o PLC 61/26. O primeiro qualifica o devedor contumaz no Estado; segundo autoriza a transação de […]
Obrigatoriedade de destacar IBS e CBS nas notas fiscais eletrônicas.
Quem somos Áreas de Atuação Como Atuamos Nossos Sócios Contato X Fale Conosco Obrigatoriedade de destacar IBS e CBS nas notas fiscais eletrônicas. A RFB e o Comitê Gestor do IBS não suspenderam a obrigatoriedade de destacar IBS e CBS nas notas fiscais eletrônicas – suspenderam apenas a rejeição automática de quem ainda não conseguir […]
Tema 1.455 do STF: área do imóvel não é critério para a definição de alíquota do IPTU – não era antes da EC 29/2000, não passou a ser depois dela
Quem somos Áreas de Atuação Como Atuamos Nossos Sócios Contato X Fale Conosco Tema 1.455 do STF: área do imóvel não é critério para a definição de alíquota do IPTU – não era antes da EC 29/2000, não passou a ser depois dela. O Plenário Virtual do STF concluiu, em 5 de agosto, o julgamento […]